

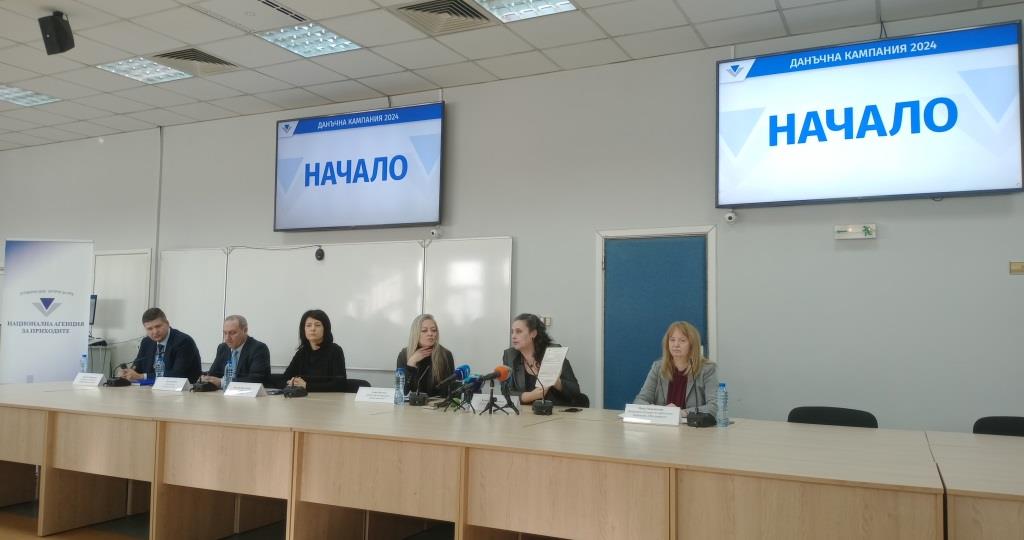
Данъчните обещават превод на сумите до седмица, вместо до месец, ако документите са попълнени правилно
Данъчната кампания 2024 г. започва на 10 януари с подаването на декларациите за доходите на физическите лица по електронен път, по пощата и в офисите на НАП. В началото на март 2024 г., след подаването на данните от работодатели и платци на хонорари, ще бъде пусната и предварително попълнена декларация за доходите, която се подава с ПИК или електронен подпис през портала за електронни услуги на НАП. В нея ще бъдат вписани автоматично данни за получени през 2023 г. доходи от трудови правоотношения, граждански договори и хонорари, доходи от наем за имоти, чиито наематели са юридически лица и други.
За първи път на пресконференция за представяне на данъчната кампания не беше спомената годишната данъчна декларация с баркод. Дано не решат да се откажат от нея! Възможностите, които тя предлага за точно изчисляване на данъка и то с предимството на персоналния си компютър продължително време да се връщаш и да коригираш файла без да се налага да влизаш в интернет, според мен няма алтернатива.
Срокът за ползване на 5% отстъпка за ранно деклариране и плащане е до 1 април 2024 г. включително като размерът й не може да надвишава 500 лв.
Крайният срок за обявяване на доходите и плащане на дължимия данък тази година е 30 април, напомнят от приходната агенция.
За първи път в цялата страна се ползва една единствена банкова сметка в БНБ за внасяне на данъка върху доходите.
Попълване на Приложение № 10 – ползване на данъчни облекчения
Приложение № 10 (образец 2010) се попълва от лица, които ползват предвидените в глава четвърта от ЗДДФЛ данъчни облекчения.
Данъчно облекчение за деца по чл. 22в от ЗДДФЛ
Сумата от годишните данъчни основи по чл. 17 от ЗДДФЛ за 2023 г. се намалява с:
– 6000 лв. – при едно ненавършило пълнолетие дете;
– 12000 лв. – при две ненавършили пълнолетие деца;
– 18000 лв. – при три и повече ненавършили пълнолетие деца.
Данъчното облекчение за деца може да се ползва само от местни физически лица и от чуждестранни физически лица, установени за данъчни цели в държава – членка на ЕС, или в друга държава – страна по Споразумението за ЕИП при наличието на всички условия и обстоятелства по чл. 22в от ЗДДФЛ. За ползване на данъчното облекчение се попълват Част VІ и Част ІX.
Данъчното облекчение за деца се ползва при условие, че другият родител (приемен родител или член на семейство на роднини или близки) няма да ползва намалението за 2023 г. Когато, в нарушение на това условие, пълният размер на данъчното облекчение за 2023 г. е ползван от повече от едно лице, всяко от лицата дължи частта от данъка, съответстваща на размера на ползваното облекчение.
ВАЖНО! Когато размерът на данъчното облекчение за деца е по-висок от сумата на годишните данъчни основи на декларатора, разликата може да се ползва от другия родител, съответно от другия приемен родител, близък или роднина, чрез подаване на годишна данъчна декларация по чл. 50 от ЗДДФЛ за 2023 г. В тези случаи сумарно размерът на данъчното облекчение, ползван от двамата родители, съответно приемни родители, близки или роднини, не може да превишава допустимия размер според броя на децата.
Данъчно облекчение за деца с увреждания по чл. 22г от ЗДДФЛ
Сумата от годишните данъчни основи по чл. 17 от ЗДДФЛ за 2023 г. се намалява с 12000 лв. за отглеждане на дете с 50 и с над 50 на сто вид и степен на увреждане, определени с влязло в сила решение на компетентен орган.
Данъчното облекчение за деца с увреждания може да се ползва само от местни физически лица и от чуждестранни физически лица, установени за данъчни цели в държава – членка на ЕС, или в друга държава – страна по Споразумението за ЕИП, при наличието на всички условия и обстоятелства по чл. 22г от ЗДДФЛ. За ползване на данъчното облекчение се попълват Част VІІ и Част ІX.
Данъчното облекчение за деца с увреждания се ползва при условие, че другият родител (приемен родител или член на семейство на роднини или близки) няма да ползва намалението за 2023 г. Когато, в нарушение на това условие, пълният размер на данъчното облекчение за 2023 г. е ползван от повече от едно лице, всяко от лицата дължи частта от данъка, съответстваща на размера на ползваното облекчение.
ВАЖНО! Когато размерът на данъчното облекчение за деца с увреждания е по-висок от сумата на годишните данъчни основи на декларатора, разликата може да се ползва от другия родител, съответно от другия приемен родител, близък или роднина, чрез подаване на годишна данъчна декларация по чл. 50 от ЗДДФЛ за 2023 г. В тези случаи сумарно размерът на данъчното облекчение, ползван от двамата родители, съответно приемни родители, близки или роднини, не може да превишава допустимия размер.
Родител на дете с увреждания могат да опише в приложението и двете декларации и по чл. 22в, и по чл. 22г.
На пресконференцията днес данъчните увериха, че въпреки едномесечния срок за възстановяване на данъка при ползване на данъчно облекчение, той ще бъде преведен по посочената банкова сметка и до седмица, ако документите са в ред.
Ето и самите формуляри:
Декларация за ползване на данъчните облекчения за деца по чл. 22в, ал. 8 от ЗДДФЛ
и
Декларация за ползване на данъчните облекчения за деца с увреждания по чл. 22г, ал. 7 от ЗДДФЛ
Внимание!
Не забравяйте при всяко влизане в сайта на НАП да изключвате Google Analytics като премахнете предварително сложената отметка в бутона Промяна нивото на съгласие и натиснете „Запази“.

Никога не посещавайте сайта на НАП докато сте в профила си в Google!