

И днес неработещо мобилно банкиране ще ми вземе пари за SMS съобщения, които не съм използвала
На 15.09.2023 г. омбудсманът Диана Ковачева сезира управителя на БНБ Димитър Радев, министъра на финансите Асен Василев и председателя на Асоциацията на банките в България Петя Димитрова заради множество жалби и сигнали от граждани, които са недоволни от усложнената и неясна процедура при откриване на безплатна платежна сметка за основни операции.
По-долу ще дам подробности, но искам първо да споделя впечатления от днешния опит да използвам банкови приложения.
В края на седмицата прочетох, че няколко банки са имали проблеми с мобилното банкиране. Затова проверих сайтовете им, но там няма предупреждения от днес, 17 септември, за неработещи приложения.
Затова се пробвам да прехвърля пари от банка ДСК в друга банка. Естествено съм се доверила на съобщението от вчера, че Онлайн услугите на Банка ДСК са възстановени
16.09.2023
Уважаеми клиени,
Нормалното функциониране на мобилното банкиране DSK Smart, както и онлайн услугите на Банка ДСК, е възстановено.
Благодарим Ви за търпението и се извиняваме за причиненото неудобство!
С уважение,
Екипът на Банка ДСК*
*Запазен е оригиналният правопис
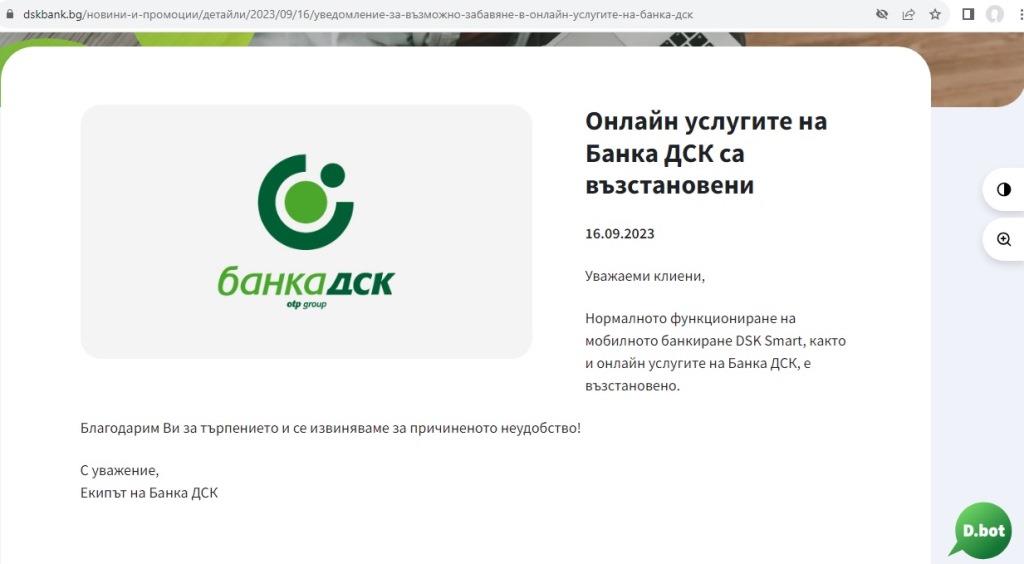
Нищо подобно, освен, че не изпратих парите, получих три съобщения с „авторизационен код“, явно три пъти съм направила опит да опресня браузъра.
Сега в края на месеца сигурно ще ми изтеглят пари за тези съобщения, въпреки че бяха напълно безсмислени при непредоставена услуга от страна на банката.
След това проверявам в сайта на компетентното за информационна сигурност министерство – дали има информация в сайта на българския Национален екип за реагиране при инциденти в компютърната сигурност. Не се смейте, но сайтът не работи.
Та искам да знам, кога институциите ще започнат да си вършат работата. И най вече БНБ, защото мълчаливо търпи всички глупости, които се говорят от името на банките. Например, че сметката за основни операции ще оскъпи други услуги на банките.
Не е така, защото неуважаемите кредитни институции са си калкулирали въпросната сметка още при влизането в сила на промените в закона за изменение и допълнение на Закона за платежните услуги и платежните системи.
Ето какво пише в мотивите към законопроекта:
Изменения, свързани с въвеждане на изискванията на Директива 2014/92/ЕС относно съпоставимостта на таксите по платежните сметки, прехвърлянето на платежни сметки и достъпа до платежни сметки за основни операции
Проектът на Закон за изменение и допълнение на Закона за платежните услуги и платежните системи има за цел да въведе в българското законодателство изискванията на Директива 2014/92/ЕС на Европейския парламент и на Съвета от 23 юли 2014 година относно съпоставимостта на таксите по платежните сметки, прехвърлянето на платежни сметки и достъпа до платежни сметки за основни операции (Директивата).
Законопроектът урежда възможността на потребителите на платежни услуги за достъп до платежна сметка, независимо от тяхното финансово състояние, която да им позволява да извършват основни операции. Изчерпателно са изброени услугите, които трябва да бъдат предоставяни чрез платежната сметка за основни операции, които включват теглене на пари в брой в рамките на ЕС, изпълнение на кредитни преводи, директни дебити и плащания с карти. Законопроектът предвижда банките да предоставят на потребителите платежни услуги по сметките за основни операции срещу приемливи такси, независимо от броя платежни операции, извършени по сметката. С това изискване се постига по-голяма защита на потребителите, тъй като всички извършвани от тях операции по платежните сметки за основни операции ще бъдат на приемливи нива, с размер по-нисък от средния за страната. В допълнение, за уязвимите групи потребители, получаващи месечни социални помощи по реда на Закона за социалното подпомагане, се предвиждат поблагоприятни ценови условия при използването на платежните сметки за основни операции.
Във връзка с необходимостта от прилагането на новата уредба, предложеният законопроект ще наложи допълнителни финансови разходи за институциите, поддържащи интернет страници за съпоставяне на такси по чл. 73и от законопроекта. Очакваният финансов ефект върху доставчиците на платежни услуги, предвид въвеждането на нов тип платежни сметки (платежни сметки за основни операции), както и на изискването за приемливи такси за услугите по тези сметки, не е прогнозиран, тъй като този финансов продукт е нов и няма установена база за изготвянето на прогноза
Срокът за транспониране на Директивата в националните законодателства на държавите членки е 18 септември 2016 г, като на адресатите следва да бъде даден достатъчен срок за да се запознаят с новите изисквания и да съобразят дейността с тях.
Законопроектът предвижда разпоредбите, които са свързани с транспонирането на Директива 2014/92/ЕС да влязат в сила от 18 септември 2016 г., съгласно изискванията на чл. 29 от Директивата, а останалите разпоредби – в срок от 3 дни след обнародването им, съгласно чл. 5, ал. 5 от Конституцията на Република България.*
Ето и писмото на омбудсмана:
Относно: Жалби от граждани до омбудсмана относно проблеми при откриване на платежна сметка за основни операции
УВАЖАЕМИ ГОСПОДИН РАДЕВ, УВАЖАЕМИ ГОСПОДИН АСЕНОВ, УВАЖАЕМА ГОСПОЖО ДИМИТРОВА,
Обръщам се към Вас по повод постъпващи в институцията жалби от граждани, недоволни от усложнената процедура при откриване на платежна сметка за основни операции. Потребителите на финансови услуги сочат, че желаят да се възползват от предоставената им възможност, въведена с приетите промени в Закона за платежните услуги и платежните системи (ЗПУПС), в сила от 1 септември 2023 г., а именно: безплатно обслужване и без такси на платежна сметка за основни операции, но срещат значителни затруднения. Изразяват недоволство, че от банките поставят редица изисквания и налагат тромава процедура за това вместо да ги улесни. За прилагане на чл. 120а от ЗПУПС от банките изискват клиентът да посети многократно банков офис: – за да закрие съществуващата си сметка, по която получава трудови възнаграждения, пенсии, помощи и обезщетения по социалното осигуряване и социалното подпомагане, да подаде заявление за откриване на нова сметка за основни операции, да представи служебна бележка, по образец на банката, за размера на трудовото си възнаграждение; – след няколко работни дни – за да получи новата си дебитна карта. Освен това, трябва да информират за новата сметка работодателя си (ако получават трудово възнаграждение), НОИ (в случай че получава пенсия, помощи и обезщетения за социално осигуряване), социалните служби (ако получава обезщетения за социално подпомагане), училищното ръководство (ако става въпрос за ученически стипендии) и пр. Всички тези посещения на институции и банкови офиси са свързани със значителни затруднения най-вече за пенсионерите и хората с увреждания. Недоумение буди и факта, че за потребителите на финансови услуги липсва информация на интернет страниците на банките относно прилагането на чл. 120а от ЗПУПС. Смятам недоволството на гражданите за напълно основателно. Намирам за нужно да подчертая, че съгласно Директивата за платежните сметки /2014/92/ЕС/, платежната сметка за основни операции има за цел осигуряване на улеснен и побезпрепятствен достъп до банково обслужване на по-уязвими потребители. С оглед на изложеното и на основание Закона за омбудсмана отправям препоръки, с оглед компетентността Ви, за предприемане на своевременни мерки, свързани с: ü въвеждане на по-облекчен ред за прилагане на чл. 120а от ЗПУПС, като например автоматично преобразуване на съществуваща платежна сметка, по която се получават трудови възнаграждения, пенсии, помощи и обезщетения по социалното осигуряване и социалното подпомагане, стипендии за ученици, студенти и докторанти, при изразено желание за това; ü възможност на гражданите да се възползват от тази възможност и онлайн, а не само при лично посещение в банков клон; ü публикуване на ясна и коректна информация от страна на банките относно прилагането на чл. 120а от ЗПУПС.
УВАЖАЕМИ ГОСПОДИН РАДЕВ,
Очаквам да упражните надзорните си правомощия спрямо търговските банки съгласно ЗПУПС. За становището си и за предприетите действия, в полза на потребителите на финансови услуги, ме информирайте в законоустановения срок.