


Срокът за представянето пред работодателя е от 30 ноември до 31 декември тази година
Националната агенция за приходите публикува в сайта си формулярите за ползване на данъчните облекчения за деца, които се подават пред работодателя по основно трудово правоотношение до края на декември от родителите на деца и на деца с увреждания.
Декларация за ползване на данъчните облекчения за деца по чл. 22в, ал. 8 от ЗДДФЛ
и
Декларация за ползване на данъчните облекчения за деца с увреждания по чл. 22г, ал. 7 от ЗДДФЛ
Пред работодателя се подава или една декларация, или и двете – за деца с увреждания, в срок до 31 декември 2023 година. В този случай, работодателят изчислява удържания в повече данък за 2023 г. и възстановява на лицето разликата до края на януари 2024 година.
Когато работодателят не е възстановил надвнесения данък, физическите лица могат да ползват данъчните облекчения с подаване на годишната данъчна декларация по чл. 50 от ЗДДФЛ, включително и когато имат само доходи от трудови правоотношения.
За доходи извън трудов договор или по време на отпуск по майчинство, не са предвидени данъчни облекчения.
Условие за ползване на облекченията е, че данъчно задълженото лице няма подлежащи на принудително изпълнение публични задължения към датата на подаване на годишната данъчна декларация, “включително, когато декларацията се подава по реда на чл. 53, ал. 2 от ЗДДФЛ, както и по реда на чл. 103 и 104 от ДОПК (чл. 23, ал. 2 от ЗДДФЛ)“.
За 2023 г. данъчното облекчение за деца се прилага като сумата от годишните данъчни основи се намалява с 6000 лева – при едно ненавършило пълнолетие дете; 12 000 лева – при две ненавършили пълнолетие деца и 18 000 лева – при три и повече ненавършили пълнолетие деца.
При ползване на данъчното облекчение за деца с увреждания по чл. 22г за 2023 г. сумата, с която се намаляват годишните данъчни основи е в размер на 12 000 лева.
Данъчното облекчение се ползва до размера на сумата от годишните данъчни основи. Когато размерът на данъчното облекчение за деца е по-висок от сумата на годишните данъчни основи на декларатора, разликата може да се ползва от другия родител, съответно от другия приемен родител, близък или роднина, чрез подаване на годишна данъчна декларация по чл. 50 от ЗДДФЛ за доходи през 2023 г. Това е годишната данъчна декларация, която се подава през 2024 г. В тези случаи сумарно размерът на данъчното облекчение, ползван от двамата родители, съответно приемни родители, близки или роднини, не може да превишава допустимия размер според броя на децата.
При ползване на данъчното облекчение за деца с увреждания при работодател към декларацията по чл. 22г, ал. 7 от ЗДДФЛ задължително се прилага копие на валидно решение на ТЕЛК/НЕЛК. Броят на приложените копия на решения на ТЕЛК/НЕЛК се посочва на ред 1 в Част ІІІ.
Когато данъчното облекчение за деца с увреждания по чл. 22г от ЗДДФЛ е ползвано в пълен размер при работодателя по основното трудово правоотношение, но физическото лице е задължено да подава годишна данъчна декларация по чл. 50 от ЗДДФЛ за 2023 г., декларация за ползване на данъчно облекчение за деца с увреждания не се попълва отново, а това обстоятелство се отбелязва на съответното място в Приложение № 10.
Възможно е, при наличието на необходимите условия и обстоятелства, родителите на дете с увреждане да ползват и двете данъчни облекчения едновременно – за дете и за дете с увреждане. Двете облекчения могат да се ползват от единия родител, да се разпределят между двамата родители, като единият родител ползва облекчението за дете, а другият за дете с увреждане.
Също така е възможно тези данъчни облекчения да се ползват и от родител, на когото не е предоставено упражняването на родителските права в случаите на развод, когато за него са налице всички необходими условия, описани в този текст.
Внимание!
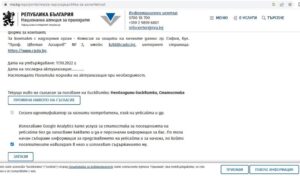
Не забравяйте при всяко влизане в сайта на НАП да изключвате Google Analytics като премахнете предварително сложената отметка в бутона Промяна нивото на съгласие и натиснете „Запази“.
Никога не посещавайте сайта на НАП докато сте в профила си в Google!