

В „Държавен вестник“ публикуваха размерите на отстъпките за 2023 година
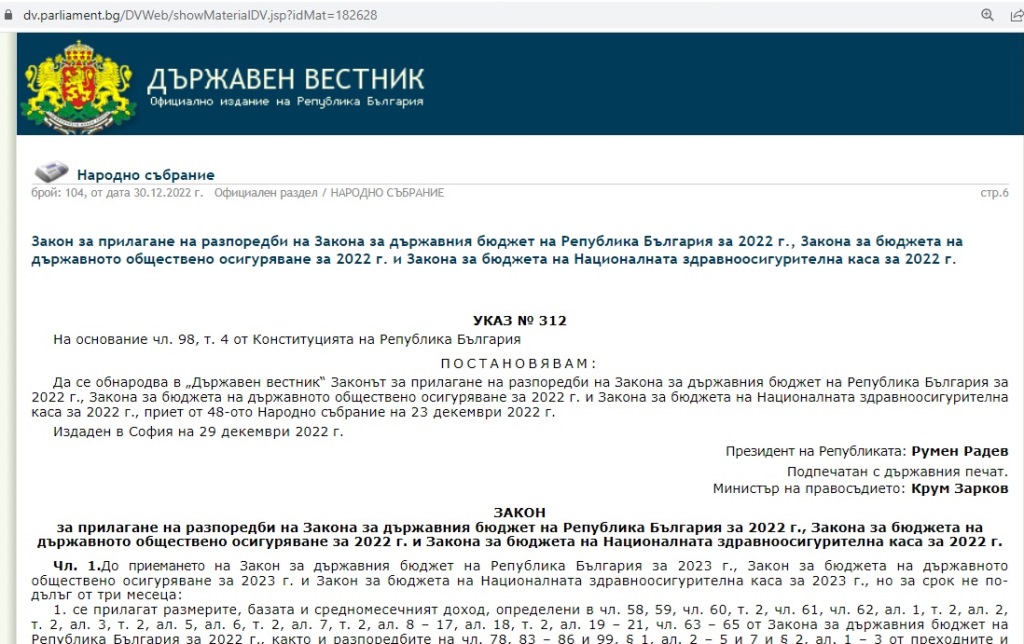
В „Държавен вестник“, брой 104 от 30 декември 2022 г., беше публикуван
ЗАКОН
за прилагане на разпоредби на Закона за държавния бюджет на Република България за 2022 г., Закона за бюджета на държавното обществено осигуряване за 2022 г. и Закона за бюджета на Националната здравноосигурителна каса за 2022 г.
Преходни и заключителни разпоредби
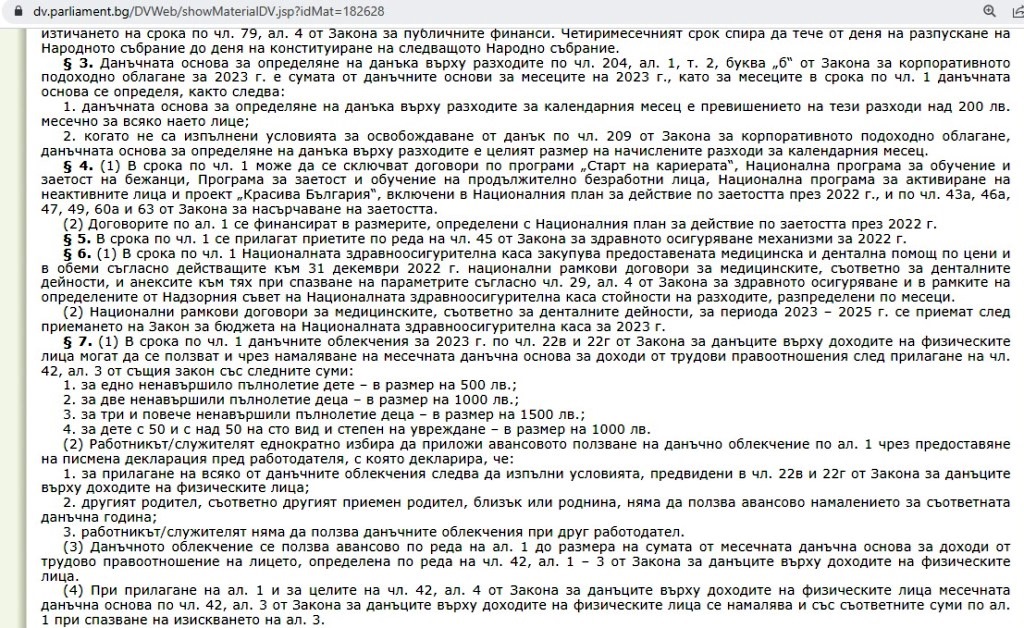
§ 7. (1) В срока по чл. 1 данъчните облекчения за 2023 г. по чл. 22в и 22г от Закона за данъците върху доходите на физическите лица могат да се ползват и чрез намаляване на месечната данъчна основа за доходи от трудови правоотношения след прилагане на чл. 42, ал. 3 от същия закон със следните суми:
- за едно ненавършило пълнолетие дете – в размер на 500 лв.;
- за две ненавършили пълнолетие деца – в размер на 1000 лв.;
- за три и повече ненавършили пълнолетие деца – в размер на 1500 лв.;
- за дете с 50 и с над 50 на сто вид и степен на увреждане – в размер на 1000 лв.
(2) Работникът/служителят еднократно избира да приложи авансовото ползване на данъчно облекчение по ал. 1 чрез предоставяне на писмена декларация пред работодателя, с която декларира, че:
- за прилагане на всяко от данъчните облекчения следва да изпълни условията, предвидени в чл. 22в и 22г от Закона за данъците върху доходите на физическите лица;
- другият родител, съответно другият приемен родител, близък или роднина, няма да ползва авансово намалението за съответната данъчна година;
- работникът/служителят няма да ползва данъчните облекчения при друг работодател.
(3) Данъчното облекчение се ползва авансово по реда на ал. 1 до размера на сумата от месечната данъчна основа за доходи от трудово правоотношение на лицето, определена по реда на чл. 42, ал. 1 – 3 от Закона за данъците върху доходите на физическите лица.
(4) При прилагане на ал. 1 и за целите на чл. 42, ал. 4 от Закона за данъците върху доходите на физическите лица месечната данъчна основа по чл. 42, ал. 3 от Закона за данъците върху доходите на физическите лица се намалява и със съответните суми по ал. 1 при спазване на изискването на ал. 3.
(5) В случаите на авансово облагане по чл. 43 и 44 от Закона за данъците върху доходите на физическите лица данъчните облекчения по чл. 22в и 22г от същия закон могат да се прилагат чрез намаляване на размера на дължимия авансов данък, при условие че другият родител, съответно другият приемен родител, близък или роднина, няма да ползва авансово намалението за съответната данъчна година.
(6) Намаляването по ал. 5 на размера на дължимия авансов данък за тримесечията в срока по чл. 1 е до размера на дължимия авансов данък, но не повече от:
- за едно ненавършило пълнолетие дете – 150 лв.;
- за две ненавършили пълнолетие деца – 300 лв.;
- за три и повече ненавършили пълнолетие деца – 450 лв.;
- за дете с 50 и с над 50 на сто вид и степен на увреждане – 300 лв.
(7) Алинея 5 не се прилага, когато:
- размерът на авансовия данък се определя и удържа от платеца на дохода;
- лицето има доходи от трудови правоотношения и е приложило ал. 5.
(8) Лицата, които прилагат чл. 43, ал. 8 от Закона за данъците върху доходите на физическите лица, не прилагат ал. 5 и 6.
(9) Когато в нарушение на условието по ал. 2, т. 2 и 3 или по ал. 5 данъчното облекчение по чл. 22в и/или чл. 22г от Закона за данъците върху доходите на физическите лица е ползвано авансово чрез повече от един работодател и/или от повече от едно лице, всяко от лицата, ползвали авансово облекченията, дължи частта от данъка, съответстваща на размера на ползваното облекчение.“
На 24 декември НАП публикува съобщение Важно! Годишно приключване в НАП в периода 30.12.2022 – 09.01.2023 г. В съобщението е сбъркана годината, на датата на стартиране на данъчната кампания през 2023 г.:
Физически лица, които през 2023 г. подават годишна декларация за облагане на доходите от 2022 г., „могат да го направят чрез електронната услуга на НАП със стартирането на кампанията от“ 10.01.2023 г. , а не написаната 2022 г. В същия ден започва и подаването на декларациите на хартиен носител в офисите на приходната агенция.
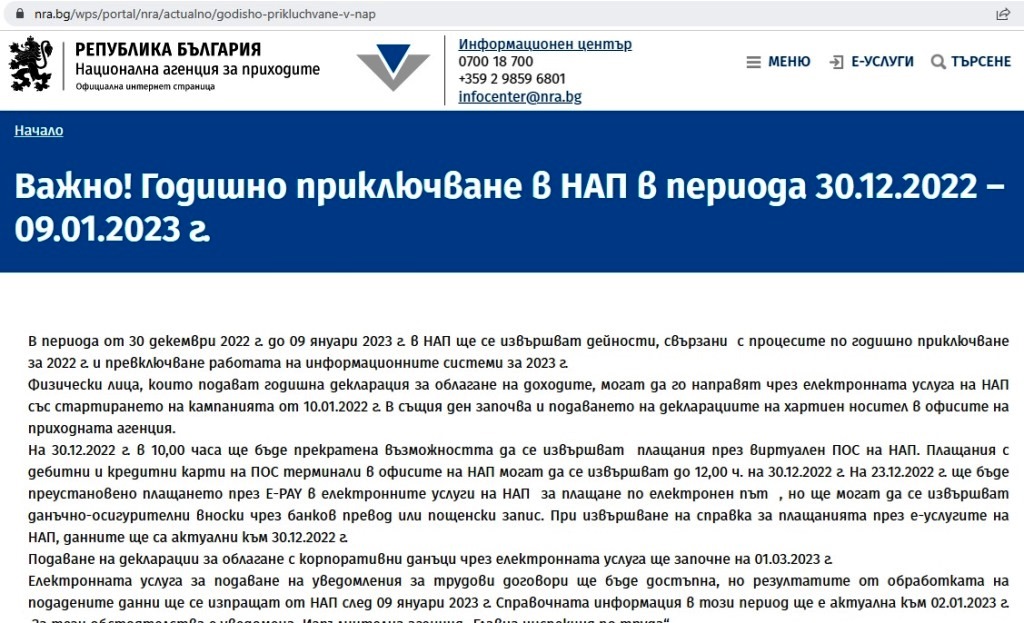
Подаване на декларации за облагане с корпоративни данъци чрез електронната услуга ще започне на 01.03.2023 г.
Електронната услуга за подаване на уведомления за трудови договори ще бъде достъпна, но резултатите от обработката на подадените данни ще се изпращат от НАП след 09 януари 2023 г. Справочната информация в този период ще е актуална към 02.01.2023 г. За тези обстоятелства е уведомена Изпълнителна агенция „Главна инспекция по труда“.
Плащанията на здравни вноски от граждани в периода 31 декември 2022 г. – 09 януари 2023 г ще могат да се извършват само по банков път чрез търговските банки.
Здравноосигурителният статус няма да се актуализира в периода от 1 до 9 януари 2023 г. Ако в този период се плати през търговска банка, то възстановяването на здравни права става в офис на НАП, чрез издаване на удостоверение за непрекъснати здравно-осигурителни права на хартиен носител Следващата актуализация на здравния статус ще бъде на 09 януари 2023 г. и тя ще включва всички данни към тази дата.
Подаването на Декларация образец 7 в периода 31 декември – 09 януари 2022 г. /вярно е 2023 г./, ще може да става чрез електронната услуга с персонален идентификационен код или КЕП, както и на място в офисите на НАП, но подадените данни ще се отразят в системата след 09 януари 2023 г.
Данъчните облекчения за 2022 година могат да се ползват с подаване на годишна данъчна декларация в НАП в срок от 10 януари до 02 май 2023 г., като паричните суми ще бъдат възстановени след проверка от приходната агенция в срок от 1 месец след подаването на декларацията.
Физическите лица, включително еднолични търговци, които нямат доходи през 2022 г. или са получавали необлагаеми такива, като обезщетение за майчинство и безработица например, както и хората само с доходи, облагаеми с окончателен и/или патентен данък, не могат да се възползват от облекченията, но това може да направи другият родител, напомнят от НАП.
В случай че размерът на облагаемите доходи на единия родител не е достатъчен за ползването на пълния размер на данъчното облекчение, то другият родител може да подаде декларация пред НАП за ползването на остатъка от данъчната отстъпка.
Внимание!
Не забравяйте при всяко влизане в сайта на НАП да изключвате Google Analytics като премахнете предварително сложената отметка в бутона Промяна нивото на съгласие и натиснете „Запази“.

Никога не посещавайте сайта на НАП докато сте в профила си в Google!