Няма да има ограничения в количеството и броя на зарежданията
Вчера НАП публикува доста смотано съобщение за ползването на отстъпката от 0,23 лв. на литър. Ето и текста:
„Крайните потребители на горива ще могат да ползват отстъпка от 25 стотинки на литър бензин А95, дизел, газ или пропан-бутан (втечнен нефтен газ LPG) три дни след обнародването на измененията на Закона за държавния бюджет (ЗДБРБ) в „Държавен вестник“*. Компенсацията ще се дава при зареждане с гориво на леки автомобили – категория М1, мотопеди или мотоциклети от категория L, собственост на физически лица, като лицата трябва да представят малкия талон на превозното средство, за да ползват отстъпката. Друго важно условие затова е и видът гориво да е с най-ниската цена, което значи, че при зареждане на бензин А98 или дизел с добавка няма да може да се приложи намалението от 25 стотинки. Отстъпката ще се предоставя от бензиностанции, които са се съгласили да я дават, а не във всички, като не са предвидени ограничения в броя на зарежданията и количеството гориво, допълват от НАП.
Компенсацията ще се начислява като намаление от крайната цена при плащане за зареденото количество на касата, без значение дали това ще стане в брой или с карта. За горивото с отстъпка, бензиностанцията ще издава разширен фискален бон, в който ще са вписани регистрационния номер на превозното средство, вид и количество на зареденото гориво, както и отстъпката от 25 ст. на литър.
В разширения фискален бон вместо име и адрес на получателя се посочва „Получател на компенсация за гориво по ЗДБРБ“, а вместо идентификационен номер на получателя се посочва „0000000025″.
За да си получат сумите за компенсацията, бензиностанциите следва да съставят отделен отчет за издадените разширени фискални бонове, както и протокол, с който да начислят ДДС за извършените от тях доставки на гориво с отстъпка през съответния месец и да ги включат в дневника си за продажби. Заедно с това, до 14-то число на месеца, следващ месеца на предоставяне на компенсациите, е необходимо да подадат по електронен път пред НАП декларация, с която да поискат предоставените компенсации. За да улесни бизнеса, приходната агенция е в процес на разработване на нова електронна услуга, чрез която да се подават декларациите. Посочената сума в декларацията се възстановява в рамките на 10 дни след изтичане на крайния срок за подаване на справка-декларация по ДДС за съответния период – 14-то число всеки месец.“
Това дотук е текста на съобщението. Сещам се поне за десетина въпроса, на които няма отговор. И то при положение, че се води активна кампания анти-ползването на отстъпката.
На 8 юли НАП съобщи, че гражданите могат да се възползват от предвидената компенсация още в ранните часове на 9 юли. Всяка бензиностанция сама ще преценява дали да предоставя отстъпката от 25 стотинки на литър бензин А95, дизел, природен газ (метан) или пропан-бутан (втечнен нефтен газ LPG). Препоръчително е, преди да заредят гориво, клиентите да попитат в обекта дали се прилага отстъпката от 25 ст. на литър.
Компенсацията ще се дава за зареждане на леки автомобили – категория М1, мотопеди или мотоциклети от категория L, собственост на физически лица, като те трябва да представят малкия талон на превозното средство, за да ползват отстъпката, напомнят от НАП. Друго важно условие затова е и видът гориво да е с най-ниската цена.
Компенсацията ще се начислява като намаление от крайната цена при плащане за зареденото количество на касата, без значение дали това ще стане в брой или с банкова карта. За горивото с отстъпка, бензиностанцията ще издава разширен фискален бон, в който ще са вписани регистрационния номер на превозното средство, вид и количество на зареденото гориво, както и отстъпката от 25 ст. на литър.
Бензиностанциите няма да сменят софтуера, за да предоставят компенсациите от 25 ст. на литър бензин А95, дизел, природен газ (метан) или пропан-бутан (втечнен нефтен газ LPG). Всяка електронна система с фискална памет (ЕСФП), която се използва за отчитане на продажбите в обектите за зареждане на гориво, е изпитана и одобрена с функционалност за регистриране и отчитане на отстъпка. Това означава, че не е необходимо НАП да предоставя софтуер на крайните разпространители, за да дават те компенсацията, напомнят от приходната агенция.
Още на 30 юни предупредих за атака през медиите срещу намалението от страна на търговците: На вниманието на медиите, които смятат да публикуват мнението на пловдивския юрист, че има GDPR проблем с ползването на отстъпката от 25 стотинки
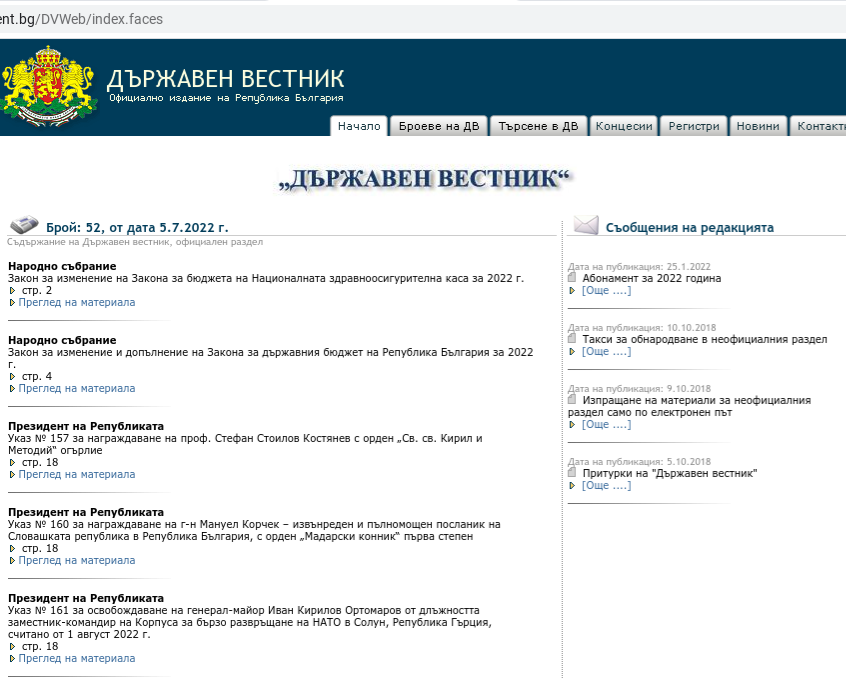
*В брой 52 на „Държавен вестник“ бяха публикувани промените в държавния бюджет
Това би трябвало да позволи ползване на отстъпката в събота.
Чл. 112. (1) Средствата по чл. 1, ал. 5, ред 4.4. се предоставят за компенсация на нарастването на цената на следните видове моторни горива:
1. бензин А95 (с код по КН 2710 12 45) с най-ниска продажна цена за този вид гориво в конкретен обект;
2. газьол (дизелово гориво) (с код по КН 2710 20 11) с най-ниска продажна цена за този вид гориво в конкретен обект;
3. втечнен нефтен газ (LPG) (с код по КН 2711 12 11, 2711 12 94, 2711 12 97, 2711 13 97 и 2711 19 00) с най-ниска продажна цена за този вид гориво в конкретен обект;
4. природен газ (с код по КН 2711 21 00 и 2711 11 00) с най-ниска продажна цена за този вид гориво в конкретен обект.
(2) Компенсацията по ал. 1 се предоставя чрез намаляване на дължимата от физическото лице сума за плащане на крайния разпространител в размер на 0,25 лв. на литър/килограм гориво при пряко зареждане в горивен резервоар на моторни превозни средства от категория M1, двуколесни и триколесни мотопеди и мотоциклети от категория L, регистрирани по Закона за движението по пътищата, собственост на физическо лице или с ползвател физическо лице, когато моторното превозно средство се ползва от лице, различно от собственика, вписано като ползвател в свидетелството за регистрация на моторното превозно средство. Тези обстоятелства се удостоверяват при зареждането пред крайния разпространител чрез представяне на свидетелството за регистрация на зарежданото с гориво моторно превозно средство. Компенсацията се предоставя при плащане в брой, с банкова дебитна или кредитна карта.
(3) Краен разпространител е лице, което стопанисва бензиностанция, газстанция или метанстанция, в които се извършва зареждане на течни горива в горивните резервоари на отделните моторни превозни средства, от резервоари за съхранение на тези горива.
(4) Всеки краен разпространител, регистриран по Закона за данък върху добавената стойност, може да предоставя компенсацията по ал. 1. Компенсация не се предоставя в обекти, в които се извършват зареждания на моторни превозни средства само за собствени нужди с течни горива по ал. 1.
(5) Крайният разпространител, който предоставя компенсацията по ал. 1, задължително издава разширен фискален бон на физическото лице за извършената доставка на моторни горива, за която се предоставя компенсация, в който вписва регистрационния номер на моторното превозно средство. В разширения фискален бон вместо име и адрес на получателя се посочва „Получател на компенсация за гориво по ЗДБРБ“, а вместо идентификационен номер на получателя се посочва „0000000025“. В този разширен фискален бон не се отразяват продажби на моторни горива, за които не се предоставят компенсации.
(6) В разширения фискален бон по ал. 5 крайният разпространител отразява предоставената компенсация като отстъпка от продажната стойност на зареденото гориво.
(7) За издадените разширени фискални бонове по ал. 5 крайният разпространител съставя отделен отчет за извършените продажби по реда на чл. 119, ал. 2, 3 и 4 от Закона за данък върху добавената стойност. Издаденият отчет се отразява в дневника за продажби по чл. 124, ал. 1, т. 2 от Закона за данък върху добавената стойност с код 83.
(8) Крайният разпространител съставя протокол, с който начислява изискуемия данък върху добавената стойност за доставките на гориво, за които са предоставени компенсации през съответния месец. Данъкът за календарния месец се определя в размер, съответстващ на размера на намалението на данъка при отразяването на предоставената компенсация като отстъпка.
(9) Протоколът съдържа задължително следната информация:
1. номер и дата;
2. името и идентификационния номер на крайния разпространител;
3. вид, количество на горивото по ал. 1, за което е предоставена компенсация, и сума на предоставената компенсация за всеки вид за периода;
4. обща сума на предоставените компенсации за периода;
5. корекция в увеличение или намаление на сумата на компенсации за предходен/предходни период/периоди по вид и количество на съответното гориво и периода, за който/които се отнася;
6. сума на компенсации след корекция (сумата по т. 4, коригирана със сумата по т. 5);
7. данъчна основа и данък, изчислени за сумата по т. 6 по следната формула:
Д е размерът на данъка за конкретната доставка;
Ц – договорената цена с включен данък или обявената цена на дребно по конкретната доставка;
ДС – съответната данъчна ставка.
(10) Крайният разпространител отразява протокола по ал. 9 в дневника за продажби по чл. 124, ал. 1, т. 2 от Закона за данък върху добавената стойност с код 50, като в зависимост от приложимата данъчна ставка посочва данъчната основа на компенсацията в колони 11 и 17, съответно данъка в колони 12 и 18.
(11) Крайният разпространител декларира пред Националната агенция за приходите сумата на предоставените през съответния месец компенсации, като подава по електронен път подписана с квалифициран електронен подпис декларация по образец, утвърден със заповед на изпълнителния директор на Националната агенция за приходите. Декларацията се подава в срок до 14-о число на месеца, следващ месеца на предоставяне на компенсациите. В декларацията се претендира възстановяване на предоставените компенсации и се посочват следните данни:
1. име и идентификационен номер на крайния разпространител;
2. месец и година, за които се отнася декларацията;
3. вид, количество на горивото по ал. 1, за което е предоставена компенсация, и сума на предоставената компенсация за всеки вид след отразяване на корекции за предходни месеци;
4. обща сума на предоставените компенсации по т. 3.
(12) Сумата, посочена в декларацията по ал. 11, се възстановява на крайния разпространител в 10-дневен срок от изтичането на срока за подаване на справка-декларацията по Закона за данък върху добавената стойност за съответния период при наличие на пълно съответствие на данните относно предоставените компенсации, посочени в декларацията по ал. 11 и в дневника за продажбите на крайния разпространител за съответния период.
(13) Корекции в подадена декларация по ал. 11 след изтичането на срока за подаване се правят чрез подаване на нова декларация след разрешение от орган по приходите.
(14) При установено несъответствие на данните относно предоставените компенсации, посочени в декларацията по ал. 11, и данните в дневника за продажбите на крайния разпространител за съответния период, сумата, посочена в декларацията по ал. 11, се възстановява след отстраняване на несъответствията в следващ период в срока по ал. 12.
(15) Когато декларацията по ал. 11 и/или справка-декларацията по Закона за данък върху добавената стойност за съответния данъчен период са подадени извън законоустановения срок, възстановяването на сумата на предоставените компенсации се извършва в следващ период в срока по ал. 12.
(16) Физическо лице – получател по компенсацията няма право на приспадане на данъчен кредит по Закона за данък върху добавената стойност за начислен данък върху добавената стойност, посочен в издадени фактури, за които е ползвал компенсация, и разходът, отчетен по тези фактури, не се признава за данъчни цели.
(17) Неправомерно получени средства, недължимо платени и надплатени суми се възстановяват ведно със законната лихва от датата на получаване на средствата до датата на възстановяването им. Вземанията за възстановяване са публични държавни вземания. Актовете по чл. 166 от Данъчно-осигурителния процесуален кодекс се издават от органи по приходите, оправомощени от изпълнителния директор на Националната агенция за приходите. Обжалването на актовете не спира изпълнението им.
(18) Администрирането на компенсацията по ал. 1 се извършва от Националната агенция за приходите. Актовете се издават от органи по приходите, оправомощени от изпълнителния директор на Националната агенция за приходите.
(19) За сметка на планираните средства по чл. 1, ал. 5, т. 4.4. се извършват промени по бюджета на Министерството на финансите, респективно на Националната агенция за приходите, по реда на Закона за публичните финанси.
(20) Министерският съвет може да преустанови предоставянето на компенсацията по ал. 1 при изчерпване на средствата по чл. 1, ал. 5, ред 4.4.“
На 29 юли НАП публикува образеца на декларация, която ще подават търговците:
От 1 август НАП ще приема декларация за компенсации от крайните разпространители на горива
„След приетите в началото на юли тази година промени в Закон за държавния бюджет в Република България /ЗДБРБ/, с които се регламентира и компенсацията от 0,25 лв. за литър гориво при зареждане на бензиностанция, е уточнен и механизмът за ползване на отстъпката.
От 1 август регистрираните по Закона за данък върху добавената стойност дружества, които са крайни разпространители на горива, ще могат да подават в Национална агенция за приходите Декларация за предоставяне на компенсации по чл. 112, ал. 11 от ЗДБРБ за 2022 г.
Декларацията се подава онлайн чрез разработена от НАП електронна услуга, която ще се ползва с квалифициран електронен подпис. Потребителите, които в момента имат активен достъп за ползване на електронна услуга „Приемане на справка-декларация по ДДС/Приемане на VIES – декларация №627/№629“, ще могат да ползват новата услуга без да е необходимо допълнително заявяване на достъп или упълномощаване. Във формуляра са посочени и указания за попълването и подаването на декларацията.
Образецът на декларацията за предоставяне на компенсации по чл. 112, ал. 11 от ЗДБРБ за 2022 г., както и редът и начинът за подаването й, е утвърден от изпълнителния директор на НАП със Заповед № З-ЦУ-1378 от 01.08.2022 г.“


