

На 30 юни изтече срокът за уведомяване на приходната агенция
НАП напомни на операторите на платформи, че следва да уведомят приходната администрация за извършваната дейност, близо месец след изтичането на крайния срок:
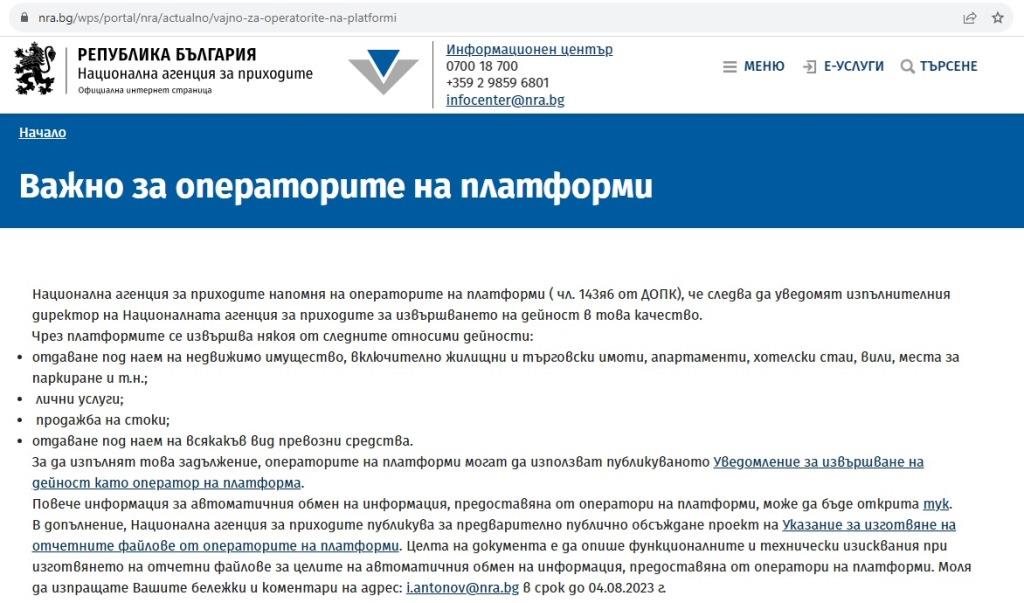
„Национална агенция за приходите напомня на операторите на платформи ( чл. 143я6 от ДОПК), че следва да уведомят изпълнителния директор на Националната агенция за приходите за извършването на дейност в това качество.
Чрез платформите се извършва някоя от следните относими дейности:
- отдаване под наем на недвижимо имущество, включително жилищни и търговски имоти, апартаменти, хотелски стаи, вили, места за паркиране и т.н.;
- лични услуги;
- продажба на стоки;
- отдаване под наем на всякакъв вид превозни средства.
За да изпълнят това задължение, операторите на платформи могат да използват публикуваното Уведомление за извършване на дейност като оператор на платформа.
Повече информация за автоматичния обмен на информация, предоставяна от оператори на платформи, може да бъде открита тук.
В допълнение, Национална агенция за приходите публикува за предварително публично обсъждане проект на Указание за изготвяне на отчетните файлове от операторите на платформи. Целта на документа е да опише функционалните и технически изисквания при изготвянето на отчетни файлове за целите на автоматичния обмен на информация, предоставяна от оператори на платформи. Моля да изпращате Вашите бележки и коментари на адрес: i.antonov @ nra.bg в срок до 04.08.2023 г.“
На 17.03.2023 писах, че Операторите на цифрови платформи трябва да се регистрират в НАП до 30.06.2023 година:
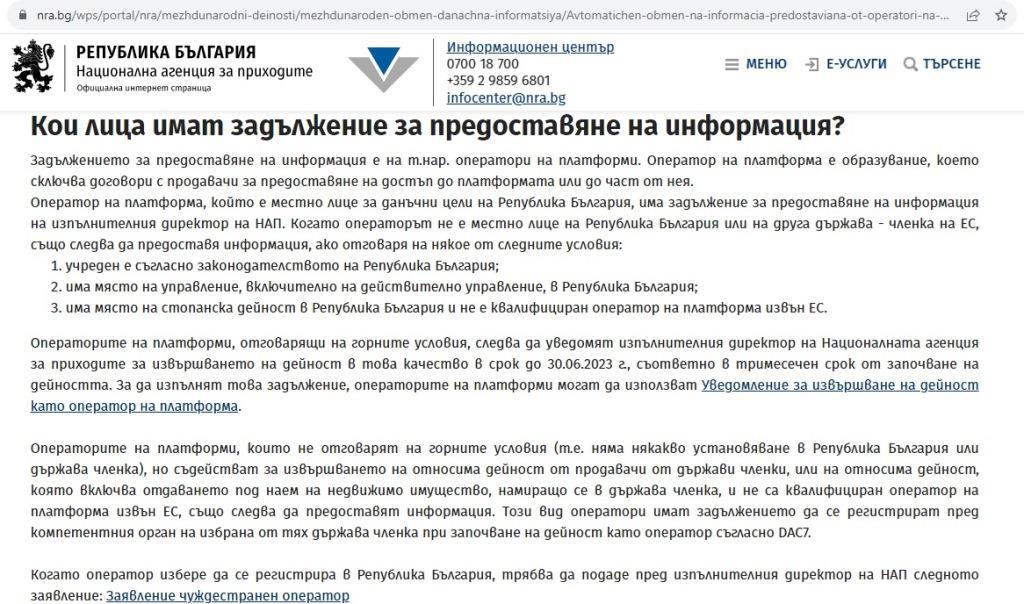
Операторите на платформи, отговарящи на горните условия, следва да уведомят изпълнителния директор на Националната агенция за приходите за извършването на дейност в това качество в срок до 30.06.2023 г., съответно в тримесечен срок от започване на дейността. За да изпълнят това задължение, операторите на платформи могат да използват Уведомление за извършване на дейност като оператор на платформа.
Операторите на платформи, които не отговарят на горните условия (т.е. няма някакво установяване в Република България или държава членка), но съдействат за извършването на относима дейност от продавачи от държави членки, или на относима дейност, която включва отдаването под наем на недвижимо имущество, намиращо се в държава членка, и не са квалифициран оператор на платформа извън ЕС, също следва да предоставят информация. Този вид оператори имат задължението да се регистрират пред компетентния орган на избрана от тях държава членка при започване на дейност като оператор съгласно DAC7.
Предоставящ информация оператор на платформа
Чл. 143я6. (Нов – ДВ, бр. 100 от 2022 г., в сила от 01.01.2023 г.)
(1) Оператор на платформа е образувание, което сключва договори с продавачи за предоставяне на достъп до платформата или до част от нея.
(2) Оператор на платформа предоставя на изпълнителния директор на Националната агенция за приходите информацията по чл. 143я8, когато операторът е местно лице за данъчни цели на Република България или, в случай че не е местно лице на Република България или на друга държава членка, когато отговаря на едно от следните условия:
- учреден е съгласно законодателството на Република България;
- има място на управление, включително на действително управление, в Република България;
- има място на стопанска дейност в Република България и не е квалифициран оператор на платформа извън Европейския съюз.
(3) Предоставящ информация оператор на платформа е и оператор, който не попада в обхвата на ал. 2, но съдейства за извършването на относима дейност от продавачи от държави членки, за които се предоставя информация, или на относима дейност, която включва отдаването под наем на недвижимо имущество, намиращо се в държава членка, и не е квалифициран оператор на платформа извън Европейския съюз. Операторът на платформа предоставя информацията по чл. 143я8 на изпълнителния директор на Националната агенция за приходите, когато е избрал да се регистрира в Република България съгласно чл. 143я7, ал. 2.
(4) Информацията по чл. 143я8 не се предоставя от:
- изключен оператор на платформа;
- квалифициран оператор на платформа извън Европейския съюз.
(5) Изключен оператор на платформа е оператор на платформа, който предварително и на годишна основа е доказал по начин, удовлетворителен за изпълнителния директор на Националната агенция за приходите, че бизнес моделът на платформата е устроен така, че в нея не участват продавачи, за които се предоставя информация. Изпълнителният директор на Националната агенция за приходите уведомява компетентните органи на другите държави членки за всеки изключен оператор по изречение първо, както и за всяка промяна в обстоятелствата по отношение на него. Информацията се вписва в централния регистър, поддържан от Европейската комисия.
(6) Квалифициран оператор на платформа извън Европейския съюз е оператор на платформа, за когото всички относими дейности, за които съдейства, са квалифицирани относими дейности и отговаря на едно от следните условия:
- местно лице е за данъчни цели в квалифицирана юрисдикция, или
- не е местно лице за данъчни цели в квалифицирана юрисдикция, но е учреден в съответствие със законодателството на или има място на управление, включително на действително управление, в квалифицирана юрисдикция.
(7) Когато оператор на платформа отговаря на условията по ал. 2 в повече от една държава членка, той избира една от тези държави членки, в която ще предоставя информация. Операторът на платформа уведомява компетентните органи на тези държави членки за своя избор.