

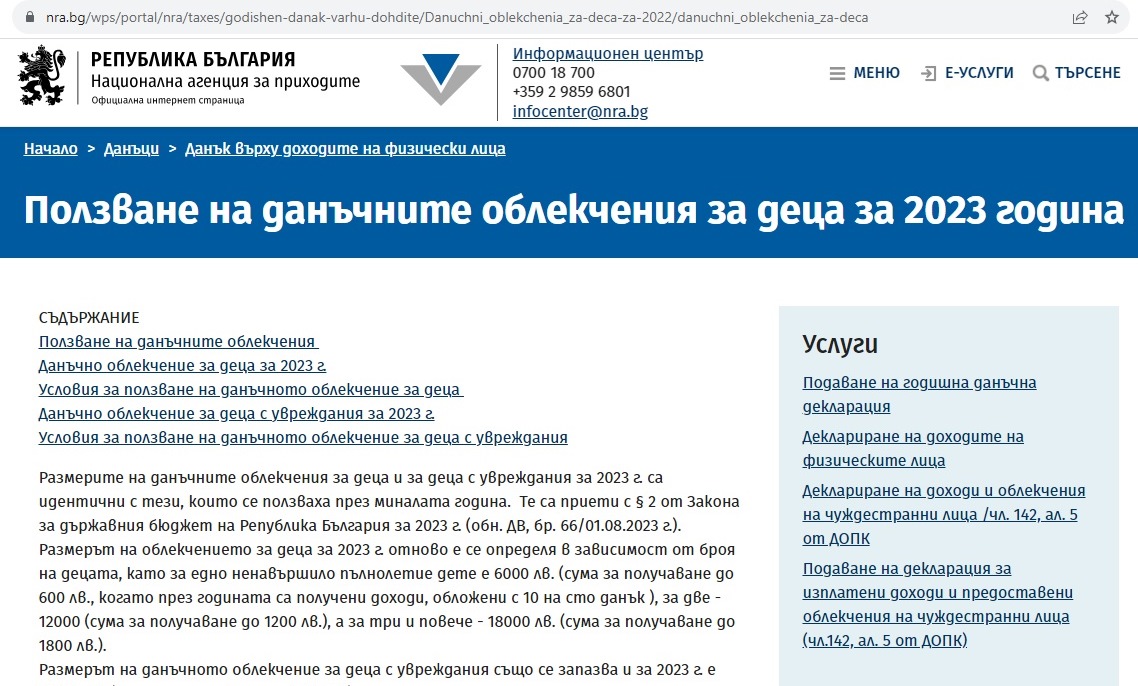
Декларациите за тази година ще се появят в сайта на НАП чак през ноември
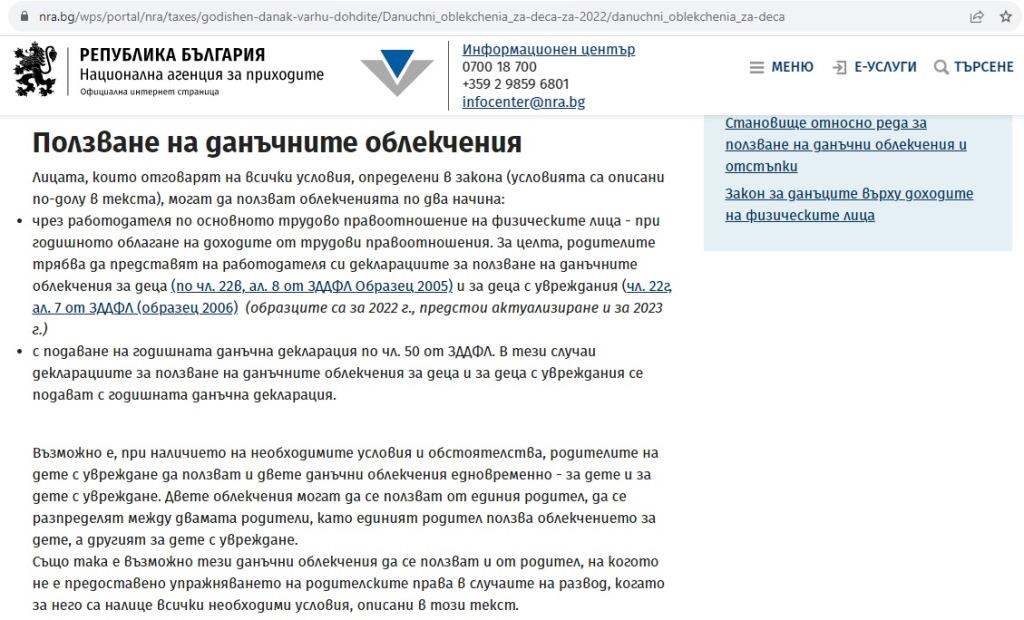
Според закона родителят може писмено да декларира пред работодателя си, че към момента няма подлежащи за принудително изпълнение публични задължения и че за данъчната година ще подава годишна данъчна декларация.
Така може да си възползва от възможността за авансово ползване на данъчно облекчение за дете, ако отговаря и на останалите законови изисквания.
Изглежда лесно, но не е.
НАП миналата година си измисли „писмена декларация за липса на подлежащи на принудително изпълнение публични задължения“. Тази година вече тази декларация се споменава в сайта на НАП с уговорката „За улеснение на служителя/работника, вместо допълнителна декларация, трябва да отбележи в Част I на ред 6 на декларацията за ползване на данъчните облекчения за деца, че няма подлежащи на принудително изпълнение публични задължения или че за данъчната година ще подава годишна данъчна декларация, защото, ако това не е така, няма право да ползва облекченията.“
Ето така изглежда този ред 6:

Това пише в актуализирания текст в сайта на НАП за Ползване на данъчните облекчения за деца за 2023 година*.
Там пише и, че за 2023 г. ще бъде утвърден специален образец на декларациите.
А можеше да е по-лесно – образецът за 2023 г. вече да е утвърден и да може да се подава пред работодателя.
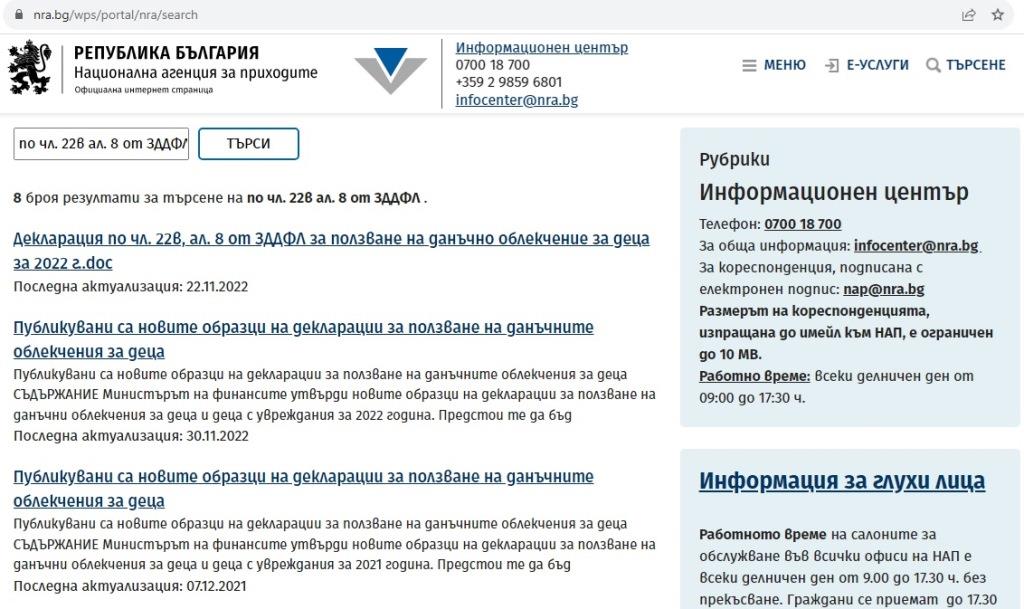
Декларациите за тази година ще се появят в сайта на НАП чак през ноември. Не знам защо се твърди, че ще бъдат публикувани в „Държавен вестник“.
Накрая, да припомня как се ползване на облекченията при годишно облагане на доходите от трудови правоотношения при работодателите, които към 31 декември 2023 г. са работодатели по основно трудово правоотношение:
За ползване на данъчните облекчения за деца и за деца с увреждания при работодателя по основното трудово правоотношение, работникът/служителят в срок от 30 ноември до 31 декември 2023 г. трябва да предостави формулярите, които все още не са публикувани.**
В срок до 31 януари 2024 г. работодателят по основното трудово правоотношение на работника/служителя изчислява годишната данъчна основа за доходите от трудови правоотношения, намалена с размера на данъчните облекчения, и определя годишния размер на данъка.
Когато определеният годишен размер на данъка е по-нисък от размера на авансово удържания данък през годината и съответно е налице надвнесен данък, работодателят в срок до 31 януари 2024 г. възстановява разликата на работника/служителя. В този случай възстановената сума се прихваща от работодателя последователно от следващи вноски към държавния бюджет за данъци върху доходите от трудови правоотношения на това физическо лице или на други лица по трудови правоотношения.
Когато работодателят не е възстановил надвнесения данък, физическите лица могат да ползват данъчните облекчения с подаване на годишната данъчна декларация по чл. 50 от ЗДДФЛ за 2022 г., включително и когато имат само доходи от трудови правоотношения.
Лица, които през годината са били по майчинство или са получили други необлагаеми доходи, не е възможно да ползват данъчни облекчения, тъй като не са получавали облагаем доход и съответно не формират годишна данъчна основа, към която да се прилага намалението.
*Текстът в сайта вече не е достъпен
** На 18 ноември ще разкажа за формулярите, които ще се представят пред работодателите и ще се прилагат към годишната данъчна декларация през 2024 година.
Внимание!
Не забравяйте при всяко влизане в сайта на НАП да изключвате Google Analytics като премахнете предварително сложената отметка в бутона Промяна нивото на съгласие и натиснете „Запази“.

Никога не посещавайте сайта на НАП докато сте в профила си в Google!