

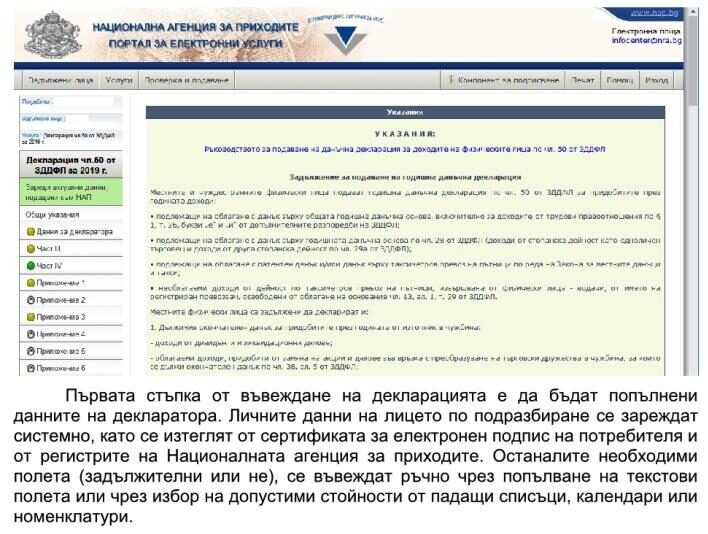
Инструкцията към документа все още не е актуализирана, надявам се, че няма големи разминавания
Чрез портала за електронни услуги на НАП може да се достигне до електронната услуга за „Попълване и подаване на ГДД по чл. 50 от ЗДДФЛ“.
Показва се съобщение, предоставящо информация за наличните в НАП данни и по кои приложения от декларацията ще бъдат предварително попълнени.
НАП предоставя следните предварително попълнени данни:
- подадени от работодател/и за доходи от трудови правоотношения (Приложение №1), както и за ползваните данъчни облекчение при основния работодател към края на годината (Приложение №10).
- подадени от предприятия и самоосигуряващи се лица – платци на доходи, за доходи от друга стопанска дейност (Приложение №3); от наем или от друго възмездно предоставяне за ползване на права или имущество (Приложение №4); прехвърляне на права или имущество (Приложение №5) и от други източници по чл. 35 от ЗДДФЛ (Приложение №6).
- от Държавен фонд „Земеделие“ за безвъзмездно изплатени облагаеми доходи, които не са обложени с окончателен данък.
- информация от данъчно-осигурителната сметка на физическите лица за внесения от тях през годината авансов данък, ако има такъв, направените авансови вноски от лицата извършващи дейност като ЕТ, , както и данни за направените лични вноски за осигурителен стаж при пенсиониране по чл. 20 от ЗДДФЛ от подадената декларация образец № 8.
- за осигурителния доход в колона 3 в Таблица 1 и 2 от Справката за окончателния размер на осигурителния доход за предходната година, попълвана от самоосигуряващите се лица;
- данни от пощенски оператори за получени суми от наложен платеж;
- данни за извършено прехвърляне на превозно средство, което е притежавано по-малко от 12 месеца.
Важно е, преди да се потвърдят предварително попълнените данни, да бъдат прегледани, допълнени или коригирани, ако това е необходимо.
В случай, че автоматично заредените данни в годишната данъчна декларация съвпадат с реално придобитите през годината доходи и не е необходимо да се правят корекции или да се добавят нови данни, декларацията може да бъде само прегледана, потвърдена и подписана.
В някои случаи обаче в автоматично попълнената годишна данъчна декларация няма да са налице всички данни за придобитите доходи, поради което следва допълнително да ги добавите.
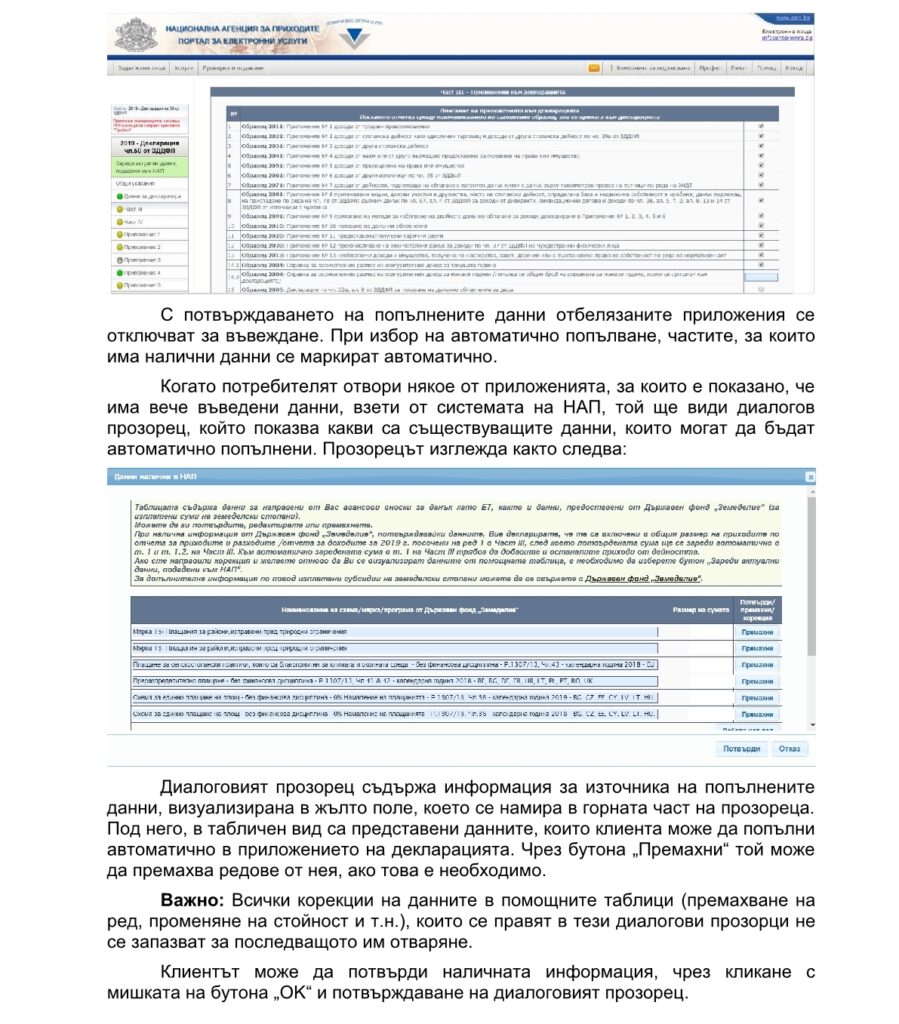
При отваряне на приложенията, за които е налице информация, съответните данни се зареждат автоматично в помощна таблица. Помощната таблица на всяко приложение съдържа основната част от информацията, която следва да бъде посочена в съответното приложение.
Важно е да направите избор кои от така заредените данни в помощната таблица да:
- потвърдите,
- отхвърлите или
- коригирате;
- допълните нови данни.
Когато потвърдите данните от помощната таблица, те се зареждат на съответните редове в конкретното приложение.
Ако са придобити доходи, които не се визуализират в помощните таблици в приложенията, е необходимо да се добавят.
При всеки следващ достъп до услугата за автоматично попълване на данните, за запазена, но все още не подадена декларация (декларация в режим на редакция), в помощната таблица ще се зареждат актуалните към този момент данни, които подлежат на автоматично попълване, т.е. възможно е данните вече да са били коригирани от платците на доходите/работодателите.
Ако е направена корекция или са добавени нови данни и желаете отново да се визуализират данните в помощната таблица, е необходимо да изберете бутон „Зареди актуални данни, подадени към НАП“, като направените корекции и допълнения в помощната таблица няма да са налични при следващ достъп.
Когато в първоначално запазената от вас декларация сте направили корекции в предоставените от НАП данни или сте добавили нови, те са записани само в съответното приложение и няма да бъдат отразени в актуалните данни, които излизат в помощната таблица и в такъв случай трябва отново да направи корекция или да добавите данни.
Когато през годината сте имали доходи по трудови правоотношения при повече от един работодател – е много важно дали работодателят по основното трудово правоотношение е включил и доходите от друг работодател при годишното определяне на данъка, тъй като в този случай информация в НАП ще е налична от всички ваши работодатели. В такъв случай за да бъдат заредени коректно данните в Приложение № 1, когато в помощната таблица има повече от един ред с данни от един и същ работодател за един и същ код на дохода, следва да направите избор и да потвърдите само единия от редовете. По този начин ще избегнете повторно посочване на едни и същи данни, посочени от двама работодатели.
Когато сте ползвали данъчни облекчения при работодателя:
- когато при работодателя по основното трудово правоотношение сте ползвали данъчни облекчения в пълен размер, същите се зареждат в първата таблица в Приложение № 10, без да се попълва съответната част, отговаряща на конкретното облекчение;
- когато през годината сте ползвали данъчни облекчения при работодател, но само частично, а не в пълен размер, тези суми няма да бъдат заредени автоматично в Приложение № 10, а вие трябва самостоятелно да ги попълните в съответните части според вида на конкретното облекчение.
За получени суми от наложен платеж във връзка с изпращани куриерски пратки, преди данните да се заредят автоматично, ще се изисква да се отбележат допълнителни обстоятелства, които имат отношение към определяне на приложението, в което следва да бъдат декларирани доходите, според тяхното данъчно третиране.
Получените суми от наложен платеж във връзка с изпращани куриерски пратки, които са необлагаем доход по смисъла на ЗДДФЛ, не сте задължени да декларирате в годишната си данъчна декларация и не е необходимо да правите избор за включването им в приложенията.
Не се се прилагат към годишната данъчна декларация:
- служебни бележки, дори и да са издадени такива;
- копие на валидно решение на ТЕЛК/НЕЛК за ползване на данъчните облекчения за намалена работоспособност и за деца с увреждания;
- документи за ползване на данъчното облекчение за лични вноски за осигурителен стаж при пенсиониране.
При вход в услугата за всички потребители с пълен достъп се предоставя възможност за избор дали да попълнят декларацията по стандартен начин или данните за някои части и приложения да бъдат автоматично заредени, на база наличната информация в информационните масиви на НАП. Това се извършва чрез избор от диалогов прозорец, който се визуализира при отварянето на услугата.
Инструкцията не е актуализирана от 2020 г., но може да помогне.
Данъчната кампания за деклариране на доходите на физически лица, получени през 2021 г., приключва на 3 май.
На 8 януари писах Как се попълва годишната декларация при ползване на данъчното облекчение за деца?, а на 27.01.2022 г. – Използвайте данъчната декларация с баркод, за да изчислите вярно задълженията си или сумите за възстановяване
Ето и самите декларации, които се прилагат към формуляра – по чл. 22в, ал. 8 от ЗДДФЛ Образец 2005и за деца с увреждания – чл. 22г, ал. 7 от ЗДДФЛ Образец 2006.
В „Държавен вестник“, брой 52 от 5 юли 2022 г. беше публикуван
ЗАКОН
за изменение и допълнение на Закона за държавния бюджет на Република България за 2022 г.
§ 18.В преходните и заключителните разпоредби се правят следните изменения и допълнения:
- В § 1:
г) създават се ал. 4 – 15:
„(4) Данъчните облекчения за 2022 г. по чл. 22в и 22г от Закона за данъците върху доходите на физическите лица могат да се ползват и чрез намаляване на месечната данъчна основа за доходи от трудови правоотношения след прилагане на чл. 42, ал. 3 от същия закон, както следва:
- месечната данъчна основа за месец юли се намалява със сбора от сумите за месеците януари – юни за:
а) едно ненавършило пълнолетие дете – в размер на 500 лв. месечно;
б) две ненавършили пълнолетие деца – в размер на 1 000 лв. месечно;
в) три и повече ненавършили пълнолетие деца – в размер на 1 500 лв. месечно;
г) дете с 50 и с над 50 на сто вид и степен на увреждане – в размер на 1 000 лв. месечно.
- месечната данъчна основа за месец октомври се намалява със сбора от сумите за месеците юли – септември за:
а) едно ненавършило пълнолетие дете – в размер на 500 лв. месечно;
б) две ненавършили пълнолетие деца – в размер на 1 000 лв. месечно;
в) три и повече ненавършили пълнолетие деца – в размер на 1 500 лв. месечно;
г) дете с 50 и с над 50 на сто вид и степен на увреждане – в размер на 1 000 лв. месечно.
(5) За месеците октомври – декември 2022 г. данъчните облекчения се ползват при изчисляване на годишната данъчна основа по реда на чл. 49 от Закона за данъците върху доходите на физическите лица.
(6) Работникът/служителят еднократно избира да приложи авансовото ползване на данъчно облекчение по ал. 4 чрез предоставяне на писмена декларация пред работодателя, с която декларира, че:
- за прилагане на всяко от данъчните облекчения следва да изпълни условията, предвидени в чл. 22в и 22г от Закона за данъците върху доходите на физическите лица;
- другият родител, съответно другият приемен родител, близък или роднина, няма да ползва авансово намалението за съответната данъчна година;
- работникът/служителят няма да ползва данъчните облекчения при друг работодател.
(7) Когато размерът на месечната данъчна основа за месец юли и за месец октомври за доходи от трудови правоотношения, определена по реда на чл. 42, ал. 1 – 3 от Закона за данъците върху доходите на физическите лица, е по-нисък от сумите по ал. 4, с които следва да бъде намалена съответната месечна данъчна основа, работодателят до края на месец август 2022 г., съответно месец ноември 2022 г., възстановява 10 на сто от разликата на лицето, а за доходите, придобити като морско лице – 1 на сто от разликата. В този случай дължимият данък по чл. 42, ал. 4 от Закона за данъците върху доходите на физическите лица е нула.
(8) Възстановената сума по ал. 7 се прихваща от работодателя последователно от следващи вноски към държавния бюджет за данъци върху доходите от трудови правоотношения на лицето или на други лица.
(9) Член 49 от Закона за данъците върху доходите на физическите лица се прилага и при прилагане на ал. 4.
(10) В случаите на авансово облагане по чл. 43 и 44 от Закона за данъците върху доходите на физическите лица данъчните облекчения по чл. 22в и 22г от същия закон могат да се прилагат чрез намаляване на размера на дължимия авансов данък, при условие че другият родител, съответно другият приемен родител, близък или роднина, няма да ползва авансово намалението за съответната данъчна година.
(11) Намаляването по ал. 10 на размера на дължимия авансов данък е:
- за второ тримесечие – до размера на дължимия авансов данък, но не повече от:
а) за едно ненавършило пълнолетие дете – 300 лв.;
б) за две ненавършили пълнолетие деца – 600 лв.;
в) за три и повече ненавършили пълнолетие деца – 900 лв.;
г) за дете с 50 и с над 50 на сто вид и степен на увреждане – 600 лв.
- за трето тримесечие – до размера на дължимия авансов данък, но не повече от:
а) за едно ненавършило пълнолетие дете – 150 лв.;
б) за две ненавършили пълнолетие деца – 300 лв.;
в) за три и повече ненавършили пълнолетие деца – 450 лв.;
г) за дете с 50 и с над 50 на сто вид и степен на увреждане – 300 лв.
(12) Годишният размер на данъчното облекчение по чл. 22в и 22г от Закона за данъците върху доходите на физическите лица за 2022 г. в случаите по ал. 10 се ползва с подаване на годишна данъчна декларация по чл. 50 от Закона за данъците върху доходите на физическите лица.
(13) Алинея 10 не се прилага, когато:
- размерът на авансовия данък се определя и удържа от платеца на дохода;
- лицето има доходи от трудови правоотношения и е приложило ал. 6.
(14) Лицата, които прилагат чл. 43, ал. 8 от Закона за данъците върху доходите на физическите лица, не прилагат ал. 10 – 12.
(15) Когато в нарушение на условието по ал. 6, т. 2 и 3 или по ал. 10 данъчното облекчение по чл. 22в и/или чл. 22г от Закона за данъците върху доходите на физическите лица е ползвано авансово чрез повече от един работодател и/или от повече от едно лице, всяко от лицата, ползвали авансово облекченията, дължи частта от данъка, съответстваща на размера на ползваното облекчение.“